Was ist eine Wohngebäude/Hausrat
Die Wohngebäudeversicherung schützt das versicherte Gebäude und vereinbarte Bestandteile. Die Hausratversicherung betrifft bewegliche Sachen wie Möbel, Kleidung und privat genutzte Elektrogeräte.
Beide leisten bei den jeweils vereinbarten Gefahren. Dazu zählen typischerweise Feuer, Leitungswasser, Sturm und Hagel; bei Hausrat zusätzlich Einbruchdiebstahl, Raub und Vandalismus nach einem Einbruch. Überschwemmung, Rückstau und weitere Naturgefahren müssen zusätzlich vereinbart sein.
Quellen: LVM-Wohngebäudeversicherung; LVM-Hausratbedingungen VHB 2025.
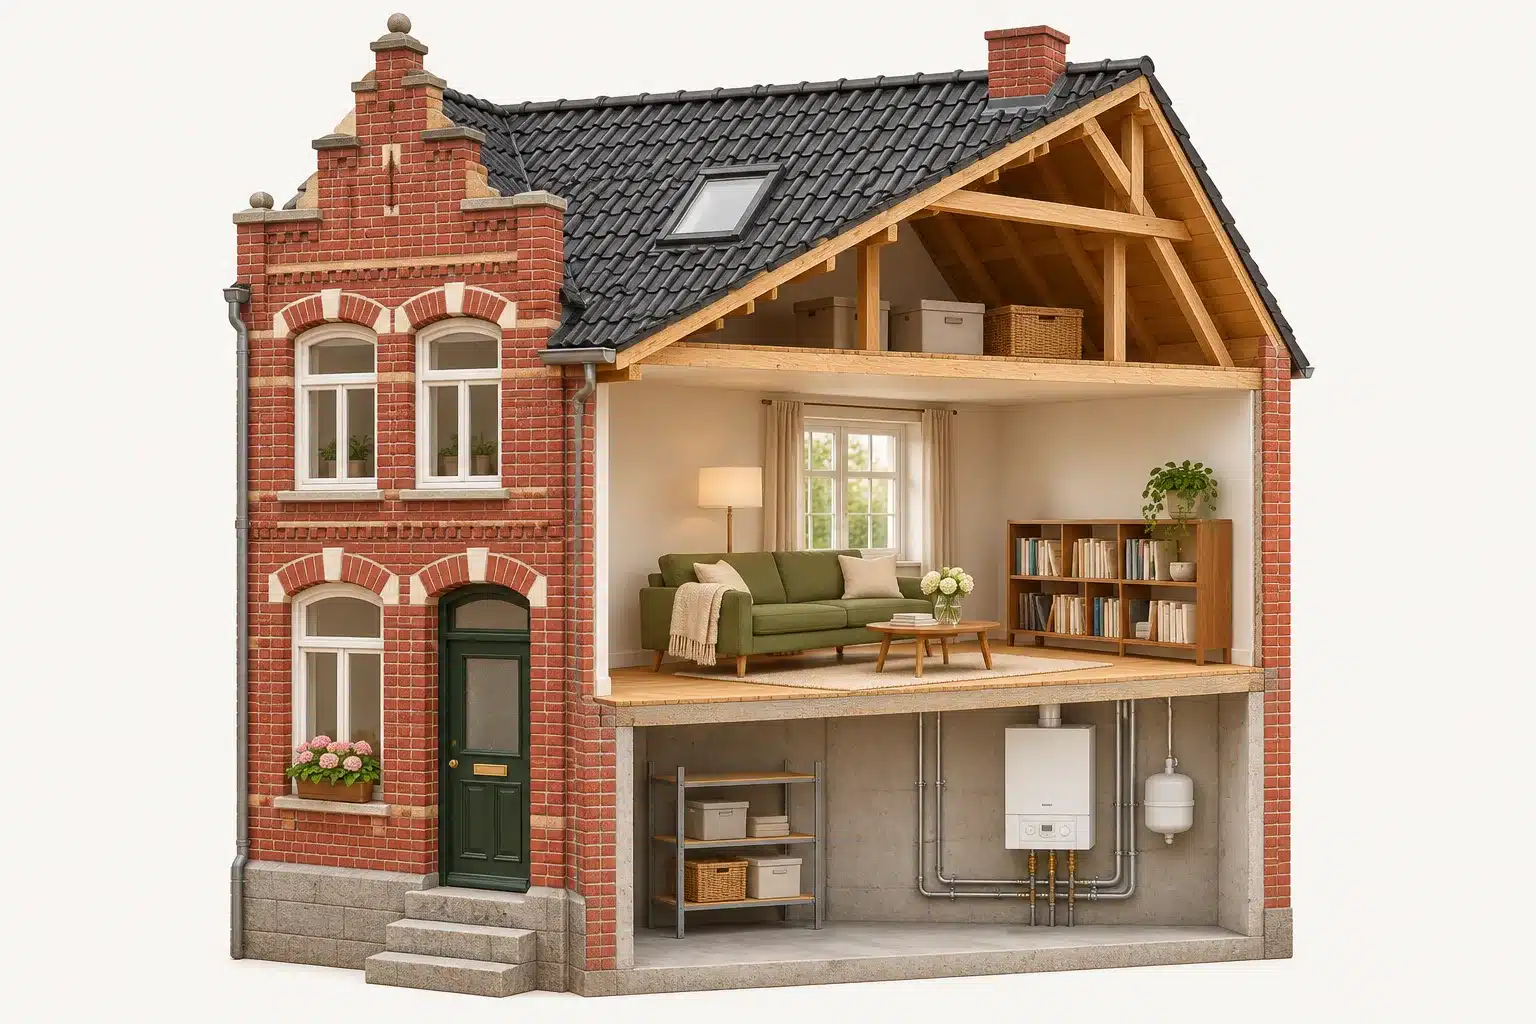
- Wohngebäude Dach und fest eingebaute Heizung sind Beispiele für Gebäudebestandteile.
- Hausrat Sofa, Bücher und freistehende Möbel sind Beispiele für Hausrat.
Welche Schäden deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung leistet für Schäden am versicherten Gebäude durch die vereinbarten Gefahren, beispielsweise Brand, bestimmungswidrig austretendes Leitungswasser, Sturm und Hagel. Garagen, Gartenhäuser und weitere Bestandteile müssen vom Vertrag erfasst sein.
Überschwemmung und Rückstau setzen den passenden zusätzlichen Naturgefahrenschutz voraus. Bei Leitungswasser sind Rohrschäden, Nässeschäden und Instandhaltungspflichten getrennt zu prüfen; ein älteres Rohr bedeutet nicht automatisch, dass der Folgeschaden ausgeschlossen ist.
Quellen: LVM-Wohngebäudeversicherung; LVM-VGB 2022, Teil A §§ 3 und 19.
Was deckt eine Hausrat
Versichert ist Ihr Hausrat bei den vereinbarten Gefahren, insbesondere Feuer, Einbruchdiebstahl, Raub, Leitungswasser, Sturm und Hagel. Möbel, Kleidung und Elektrogeräte gehören dazu; Wertsachen haben besondere Entschädigungsgrenzen.
Ein sturmbeschädigtes Dach gehört grundsätzlich zur Gebäudeversicherung. Die Hausratversicherung betrifft Schäden an den Sachen im Haushalt. Einbruchdiebstahl setzt nicht immer sichtbare Aufbruchspuren voraus; entscheidend ist die vertragliche Definition. Zusätzlicher Fahrrad-, Glas- und Naturgefahrenschutz muss zum Vertrag passen.
Quellen: LVM-Hausratversicherung; LVM-VHB 2025: versicherte Sachen und Einbruchdiebstahl.
Sind Elektronikgeräte durch die Hausrat
Privat genutzte Fernseher, Computer und Smartphones gehören grundsätzlich zum Hausrat. Versichert sind Schäden durch die vereinbarten Gefahren, beispielsweise Brand oder Einbruchdiebstahl. Ein technischer Defekt oder ein selbst fallen gelassenes Handy ist dadurch nicht automatisch versichert.
Bei LVM ist Hausrat grundsätzlich zum Neuwert abgesichert: maßgeblich ist die Wiederbeschaffung einer gleichwertigen Sache. Das Alter allein führt deshalb nicht zu einem Zeitwertabzug. Versicherungssumme, besondere Grenzen und berufliche Nutzung sind trotzdem zu prüfen.
Quellen: LVM-Hausratversicherung: Elektrogeräte und Neuwert.
Wie wird der Wert meines Hausrats für die Versicherung berechnet?
Ermitteln Sie, was die Neuanschaffung Ihres gesamten Hausrats heute kosten würde. Eine Inventarliste mit Fotos, Belegen und aktuellen Ersatzpreisen hilft; der frühere Kaufpreis oder ein geschätzter Gebrauchtwert reicht dafür nicht.
Unterversicherung besteht, wenn die Versicherungssumme gegenüber dem Versicherungswert zu niedrig ist. Dann kann die Entschädigung anteilig gekürzt werden. Ein vereinbarter Unterversicherungsverzicht kann diese Kürzung unter seinen Voraussetzungen verhindern. Versicherungssumme, Selbstbeteiligung und besondere Entschädigungsgrenzen bleiben dennoch zu beachten.
Quellen: LVM-Hausratversicherung: Versicherungssumme und Unterversicherung; § 75 VVG.
Gilt die Hausrat
Über die Außenversicherung kann Hausrat vorübergehend auch außerhalb der Wohnung geschützt sein, etwa bei einem versicherten Einbruchdiebstahl im Hotel. Das ist kein allgemeiner Schutz gegen Verlieren, Taschendiebstahl oder jeden Diebstahl unterwegs.
Für Diebstahl aus Fahrzeugen, besondere Sachen, Aufenthaltsdauer und Entschädigungsgrenzen gelten eigene Vertragsregeln. Melden Sie einen Diebstahl unverzüglich Polizei und Versicherer. Einfache Fahrlässigkeit führt nicht automatisch zum Verlust der Leistung; grobe Fahrlässigkeit und vertragliche Pflichten sind gesondert zu prüfen.
Quellen: LVM-VHB 2025: Außenversicherung und Diebstahl; § 81 VVG; § 28 VVG.
Was sollte ich nach einem Schadensfall tun?
1. Unmittelbare Reaktion auf den Schadensfall:
- Sicherheit zuerst: Bei Gefahren wie Feuer oder schweren Wasserschäden, sorgen Sie zuerst für Ihre Sicherheit und die Sicherheit Ihrer Familie.
- Schadensbegrenzung: Wenn möglich, unternehmen Sie angemessene Schritte, um den Schaden zu minimieren, z.B. das Abschalten des Wassers bei einem Leck.
2. Meldung des Schadens:
- Schnelle Meldung: Informieren Sie Ihre Versicherung so schnell wie möglich über den Schaden. Die meisten Versicherungen haben eine Frist für die Schadensmeldung.
- Notieren Sie die Details: Bereiten Sie alle relevanten Informationen vor, wie Datum und Uhrzeit des Schadensereignisses, eine Beschreibung des Schadens und etwaige bekannte Ursachen.
3. Dokumentation des Schadens:
- Fotografieren Sie den Schaden: Machen Sie detaillierte Fotos oder Videos, die den Umfang des Schadens deutlich zeigen.
- Liste der beschädigten oder gestohlenen Gegenstände: Erstellen Sie eine genaue Auflistung aller betroffenen Gegenstände mit Beschreibungen und, wenn möglich, mit Kaufpreisen.
4. Polizeiliche Anzeige bei Diebstahl oder Vandalismus:
- Erstattung einer Anzeige: Bei Diebstahl oder Vandalismus ist es notwendig, eine polizeiliche Anzeige zu erstatten. Die Anzeigenummer wird in der Regel von der Versicherung verlangt.
5. Umgang mit der Versicherung:
- Vollständige Kooperation: Seien Sie bereit, der Versicherung alle benötigten Informationen zur Verfügung zu stellen.
- Aufbewahrung von Belegen: Bewahren Sie Belege von Ausgaben, die im Zusammenhang mit dem Schaden entstanden sind, für eine mögliche Erstattung auf.
6. Reparatur und Wiederherstellung:
- Vorsicht bei der Beauftragung von Reparaturen: Führen Sie keine umfangreichen Reparaturen durch, bevor die Versicherung den Schaden begutachtet hat, es sei denn, es ist zur Schadensbegrenzung notwendig.
- Angebote und Kostenvoranschläge: Holen Sie Angebote oder Kostenvoranschläge für Reparaturen ein, falls die Versicherung dies verlangt.
7. Langfristige Überlegungen:
- Überprüfung des Versicherungsschutzes: Nutzen Sie die Gelegenheit, Ihren Versicherungsschutz zu überprüfen und sicherzustellen, dass er Ihren Bedürfnissen entspricht.
- Lernen aus dem Vorfall: Überlegen Sie, ob präventive Maßnahmen getroffen werden können, um zukünftige Schäden zu verhindern oder zu minimieren.
Sind Überschwemmung und Rückstau automatisch mitversichert?
Nein. Schäden durch Überschwemmung und Rückstau gehören bei der LVM zum zusätzlichen Baustein für weitere Naturgefahren. Prüfen Sie, ob dieser Baustein vereinbart ist und welche Selbstbeteiligung, Grenzen und Voraussetzungen gelten. Eine Absicherung gegen Leitungswasser, Sturm und Hagel bedeutet nicht automatisch Schutz gegen jede Naturgefahr.
Quelle: LVM: Weitere Naturgefahren in der Wohngebäudeversicherung. Maßgeblich sind die vereinbarten Vertragsbedingungen.
Ist Wasserschaden durch Leitungswasser in der Wohngebäudeversicherung enthalten?
Wenn Leitungswasser versichert ist, können Gebäudeschäden durch bestimmungswidrig austretendes Wasser aus den vertraglich genannten Leitungen und Anlagen gedeckt sein. Rohrbruch und daraus entstandene Nässeschäden sind dabei gesondert zu prüfen.
Eine notwendige Wartung oder Sanierung ist keine Versicherungsleistung. Daraus folgt aber kein pauschaler Ausschluss aller Schäden an älteren oder abgenutzten Leitungen. Verletzte Instandhaltungspflichten können nach den vertraglichen und gesetzlichen Voraussetzungen Folgen haben. Überschwemmung und entsprechender Rückstau benötigen zusätzlichen Naturgefahrenschutz.
Quellen: LVM-VGB 2022: Leitungswasser und Sicherheitsvorschriften; § 28 VVG.
Wie wirkt sich die Lage meines Hauses auf die Versicherungsprämie aus?
Die Lage eines Hauses ist einer der Schlüsselfaktoren, die die Höhe der Prämie für die Wohngebäudeversicherung beeinflussen. Verschiedene standortbezogene Risiken und Merkmale werden von Versicherungsgesellschaften berücksichtigt, um das Risiko zu bewerten und entsprechend die Prämien anzupassen.
1. Risikofaktoren aufgrund der Lage: Verschiedene Aspekte der Standortlage beeinflussen das Risiko und somit die Versicherungsprämie:
- Naturgefahren: Gebiete, die anfällig für Naturkatastrophen wie Überschwemmungen, Erdbeben, Stürme oder Waldbrände sind, haben in der Regel höhere Versicherungsprämien.
- Kriminalitätsrate: Eine höhere Kriminalitätsrate, insbesondere in Bezug auf Einbrüche und Vandalismus, kann ebenfalls zu höheren Prämien führen.
- Zugang zu Rettungsdiensten: Die Nähe zu Feuerwehrstationen, Krankenhäusern und anderen Rettungsdiensten kann die Prämien senken, da im Notfall schnelle Hilfe verfügbar ist.
2. Geographische und infrastrukturelle Einflüsse: Die geographische Lage und die lokale Infrastruktur spielen ebenfalls eine Rolle:
- Hochwassergebiete: Häuser in Hochwassergebieten sind höheren Risiken ausgesetzt, was die Versicherungsprämien erhöht.
- Stadtlage vs. Ländliche Lage: Häuser in städtischen Gebieten können aufgrund der höheren Bevölkerungsdichte und möglicherweise höheren Kriminalitätsrate unterschiedliche Prämien haben im Vergleich zu ländlichen Gebieten.
3. Bewertung der Lage durch Versicherer: Versicherungsgesellschaften nutzen oft detaillierte Daten und statistische Analysen, um die Risiken basierend auf der Lage zu bewerten:
- Historische Schadensdaten: Versicherer betrachten historische Schadensdaten der Region, um das Risiko einzuschätzen.
- Spezialisierte Risikobewertungssysteme: Moderne Technologien wie GIS (Geographische Informationssysteme) ermöglichen eine präzise Risikobewertung basierend auf der exakten Lage.
4. Individuelle Maßnahmen zur Risikominimierung: Hausbesitzer können Maßnahmen ergreifen, um das Risiko zu minimieren und die Prämien zu beeinflussen:
- Sicherheitsmaßnahmen: Installation von Alarmanlagen, Feuerlöschsystemen und anderen Sicherheitseinrichtungen kann die Prämien senken.
- Hochwasserschutz: In Hochwassergebieten können Anpassungen am Gebäude, wie erhöhte Bauweise oder wasserdichte Keller, die Prämien reduzieren.
5. Wichtigkeit der individuellen Angebotsanfrage: Aufgrund der Vielzahl von Faktoren, die die Prämien beeinflussen, ist es für Hausbesitzer ratsam, individuelle Angebote von verschiedenen Versicherern einzuholen und zu vergleichen.
Kann ich meine Wohngebäudeversicherung anpassen, wenn ich Umbauten vornehme?
Umbauten oder Renovierungen können den Wert und die Struktur Ihres Hauses verändern, was wiederum Auswirkungen auf Ihre Wohngebäudeversicherung hat. Es ist entscheidend, dass Ihre Versicherung diese Veränderungen widerspiegelt, um adäquaten Schutz zu gewährleisten.
1. Auswirkungen von Umbauten auf die Versicherung:
- Wertsteigerung des Gebäudes: Umbauten können den Wert Ihres Hauses erhöhen. Eine zu niedrig angesetzte Versicherungssumme könnte im Schadensfall eine Unterversicherung bedeuten.
- Veränderung des Risikoprofils: Bestimmte Umbauten, wie der Einbau eines Kaminofens oder die Erweiterung des Wohnraums, können das Risikoprofil Ihres Hauses verändern.
2. Anpassung der Versicherungspolice:
- Mitteilungspflicht: Informieren Sie Ihre Versicherungsgesellschaft über geplante Umbauten. Manche Änderungen erfordern eine Anpassung der Police, um den Versicherungsschutz zu erhalten.
- Überprüfung der Deckung: Stellen Sie sicher, dass die neue Situation Ihres Hauses in der Police berücksichtigt wird, einschließlich des erhöhten Werts und aller neuen Risikofaktoren.
3. Typische Umbauten und deren Einfluss:
- Anbauten und Erweiterungen: Erweiterungen des Wohnraums können die Versicherungssumme erhöhen.
- Modernisierungen: Modernisierungen, insbesondere wenn sie Sicherheitsmerkmale betreffen (z. B. neue Alarmanlagen), können sich positiv auf Ihre Versicherungsprämien auswirken.
4. Während der Bauphase:
- Bauherrenrisikoversicherung: Für die Dauer der Bauarbeiten kann eine Bauherrenrisikoversicherung erforderlich sein, um das erhöhte Risiko von Schäden während der Bauphase abzudecken.
- Sicherheitsmaßnahmen: Achten Sie auf ausreichende Sicherheitsmaßnahmen während der Bauarbeiten, um Schäden zu vermeiden.
5. Nach Abschluss der Umbauten:
- Endgültige Bewertung: Nach Abschluss der Umbauten sollte eine Neubewertung Ihres Eigentums erfolgen, um die Versicherungssumme entsprechend anzupassen.
- Dokumentation: Halten Sie alle relevanten Dokumente und Nachweise über die Umbauten und deren Kosten fest, da diese Informationen für die Versicherung wichtig sein können.
6. Beratung und professionelle Unterstützung:
- Versicherungsmakler oder -vertreter: Es kann hilfreich sein, sich von einem Fachmann beraten zu lassen, um sicherzustellen, dass alle Aspekte der Umbauten korrekt in der Police berücksichtigt werden.
Diese Antworten geben eine allgemeine Orientierung. Maßgeblich sind Ihr Vertrag und die zugehörigen Bedingungen.
Persönlich für Sie da
Ihre Fragen persönlich klären
Sie haben Fragen zum Thema Hausrat und Wohngebäude? Fragen Sie hier einen Beratungstermin an. Gemeinsam klären wir, was zu Ihrer Situation passt.
Sie möchten direkt ein konkretes Angebot anfragen? Zur Hausratanfrage oder Zur Wohngebäudeanfrage.
Ihre Anfrage ist unverbindlich. Sie schließen hier keinen Versicherungsvertrag ab.
Sie benötigen Hilfe beim Formular? Kontaktmöglichkeiten anzeigen