Für Ihren Betrieb
Inventar und Waren Ihres Betriebs versichern
Gehen Sie Ihren Betrieb Raum für Raum durch. Erfassen Sie Einrichtung, Werkzeuge, Waren und Vorräte und halten Sie fest, an welchen Standorten sie sich befinden.
Was Sie vor Ihrer Entscheidung prüfen können
Prüfen Sie, ob saisonale Spitzen oder fremde Sachen eine Rolle spielen. Schäden am Gebäude und Folgen eines Stillstands betrachten Sie getrennt.
Ihre Einrichtung, Werkzeuge und Waren machen es möglich, Aufträge zu bearbeiten und Kundinnen und Kunden zu versorgen. Eine Inhaltsversicherung kann diese betrieblichen Werte gegen vereinbarte Gefahren absichern. Ihre LVM Agentur Galrao bespricht mit Ihnen, welche Sachen, Standorte und Risiken für Ihren Betrieb relevant sind.
Beratung zur Inhaltsversicherung anfragen
Fragen zu Ihrer Situation
Welche finanziellen Folgen hätten Schäden an Ihrer Einrichtung oder Ihren Waren? Betrachten Sie Reparatur und Ersatz getrennt von möglichen Einnahmeausfällen und fortlaufenden Kosten. Sachschaden und Ertragsausfall sind unterschiedliche Fragen für Ihren Versicherungsschutz.
Was kann versichert werden?
Zur versicherbaren Betriebseinrichtung zählen nach Angaben der LVM unter anderem die technische und kaufmännische Einrichtung sowie Produktionserzeugnisse und Handelswaren. Welche Gegenstände, Betriebsstätten und Werte Ihr Vertrag umfasst, vereinbaren Sie anhand Ihrer Angaben.
Die LVM nennt für die Inhaltsversicherung unter anderem folgende Gefahren:
- Feuer: zum Beispiel Brand, Blitzschlag oder Explosion und bestimmte Folgeschäden durch Rauch und Löschwasser.
- Einbruchdiebstahl: etwa Diebstahl nach einem Einbruch und Vandalismus nach einem Einbruch.
- Leitungswasser: Schäden durch bestimmungswidrig austretendes Leitungswasser an versicherten Sachen.
- Sturm und Hagel: Sturm ab Windstärke 8 oder Hagel nach den vereinbarten Bedingungen.
Welche Gefahren und Ergänzungen tatsächlich eingeschlossen sind, ergibt sich aus Ihrem konkreten Angebot und Vertrag. Selbstbeteiligungen und Entschädigungsgrenzen sind gesondert zu prüfen.
Ertragsausfall und zusätzlicher Bedarf
Nach einem Sachschaden können Umsätze ausfallen, während Kosten weiterlaufen. Die LVM bietet die Möglichkeit, einen Ertragsausfallschutz zu vereinbaren. Besprechen Sie, welche Unterbrechungen erfasst sind, welche Kosten und Erträge berücksichtigt werden und für welchen Zeitraum Schutz besteht.
Je nach Betrieb können zusätzliche Risiken wichtig sein, beispielsweise Elementargefahren oder Schäden an spezieller Technik. Ob hierfür ein Baustein oder eine eigenständige Versicherung erforderlich ist, klären wir anhand Ihrer Tätigkeit. Schäden, für die Ihr Unternehmen anderen haftet, sind ein anderes Thema: Dafür ist die Betriebshaftpflichtversicherung relevant.
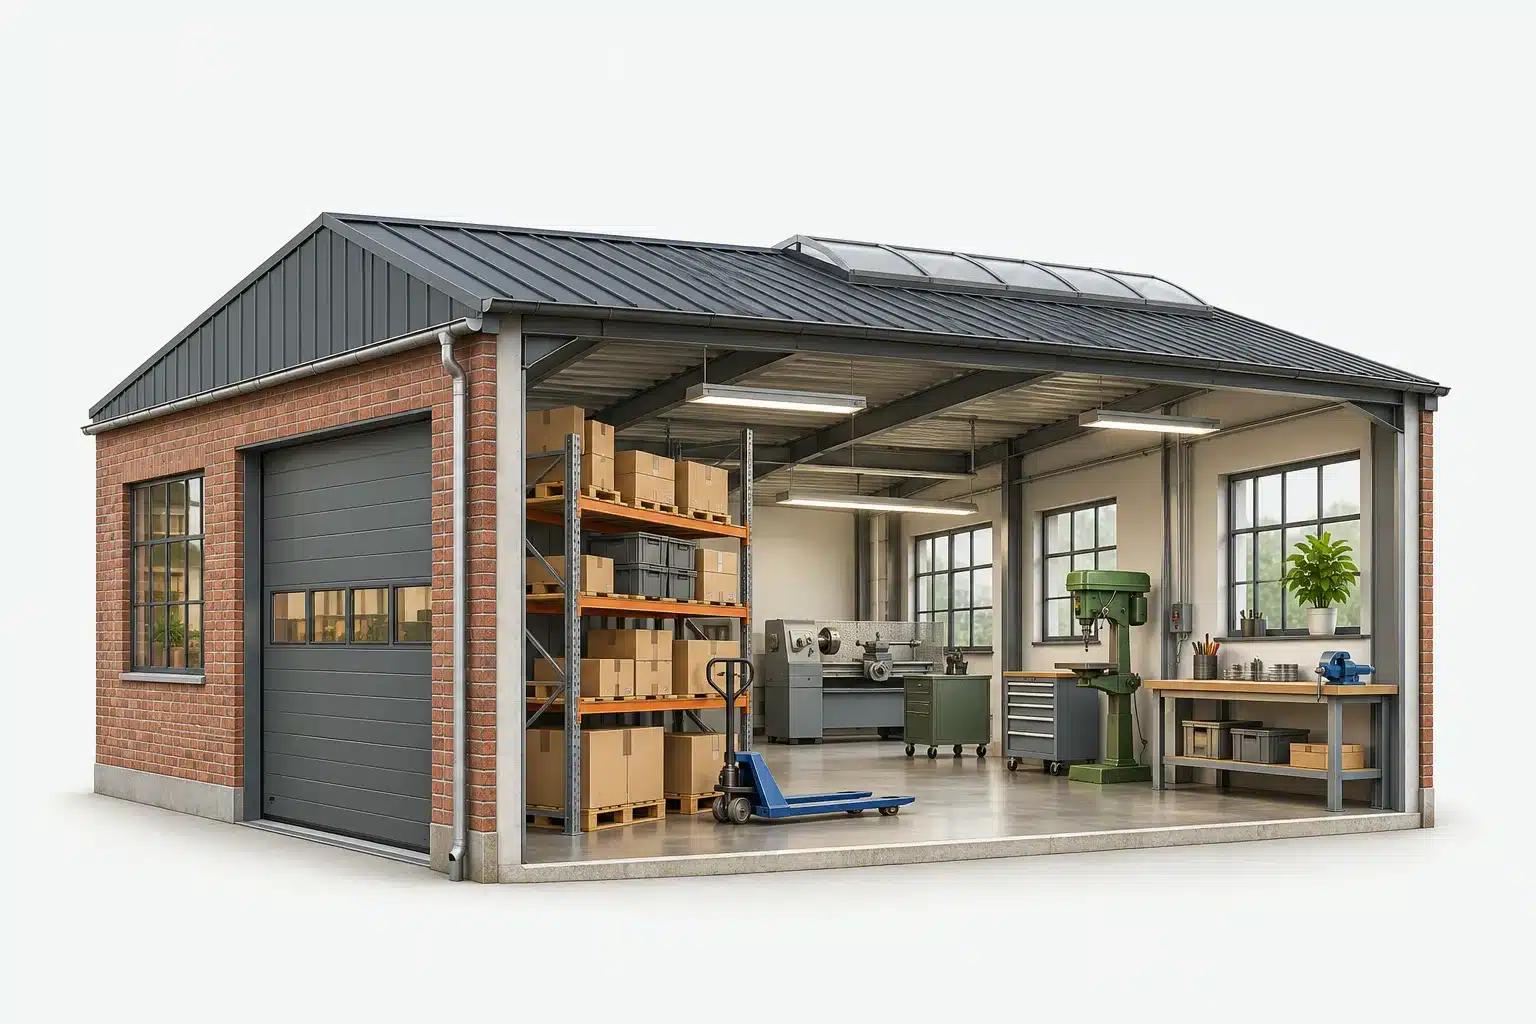
- Gebäude Dach, Wände und vereinbarte feste Bestandteile.
- Inventar und Waren Werkzeuge, Betriebseinrichtung und Warenbestände.
- Ertragsausfall Nach einem versicherten Sachschaden können Erträge ausfallen und Fixkosten weiterlaufen. Ob dafür Schutz besteht, richtet sich nach dem Vertrag.
Wie hoch sollte die Versicherungssumme sein?
Die LVM erklärt, dass die Versicherungssumme dem Neuwert der versicherten Sachen entsprechen soll. Stellen Sie Einrichtung, technische Ausstattung, Waren und Vorräte zusammen und berücksichtigen Sie Veränderungen im Jahresverlauf. Wir unterstützen Sie bei der Ermittlung. Im Angebot prüfen wir, welche Regelungen bei einer zu niedrigen Summe und welche Wertanpassungen gelten.
Fünf Fragen für Ihre Entscheidung
- Welche Einrichtung, Geräte, Waren und Vorräte benötigt Ihr Betrieb?
- An welchen Standorten befinden sich die Sachen und ändern sich deren Werte im Jahresverlauf?
- Welche Gefahren sollen vereinbart werden und sind besondere Anlagen betroffen?
- Wie lange könnte Ihr Betrieb nach einem Schaden nur eingeschränkt arbeiten?
- Welche Selbstbeteiligungen und Entschädigungsgrenzen passen zu Ihrem Betrieb?
So bereiten Sie Ihre Beratung vor
Beschreiben Sie uns Ihren Betrieb, seine Standorte und die wichtigsten Arbeitsabläufe. Gemeinsam ermitteln wir die Werte und besprechen, welche Gefahren und Unterbrechungsfolgen berücksichtigt werden sollen. Anschließend erläutern wir Ihnen ein persönliches LVM Angebot mit Leistungen, Grenzen und offenen Punkten.
Hilfreich sind ein Inventarverzeichnis, Angaben zu Waren und Vorräten, Informationen zu Betriebsstätten und Sicherungen sowie vorhandene Versicherungsunterlagen. Fehlende Unterlagen müssen ein erstes Gespräch nicht verhindern. Bestehende Unterlagen können Sie über die Unterlagenerfassung senden.
Häufige Fragen zur Inhalts
Ist eine Inhalts
Die LVM beschreibt die Betriebsinhaltsversicherung nicht als Pflichtversicherung. Bei einer Finanzierung kann ein Kreditgeber jedoch bestimmte Nachweise verlangen.
Ist das Betriebsgebäude mitversichert?
Die Inhaltsversicherung betrifft die vereinbarten betrieblichen Sachen. Der Schutz eines Gebäudes ist gesondert zu betrachten; welche Gebäudebestandteile erfasst sind, klären Sie anhand des konkreten Vertrags.
Sind Waren und Vorräte eingeschlossen?
Die LVM nennt Produktionserzeugnisse und Handelswaren als versicherbare Sachen. Entscheidend ist, was im Vertrag vereinbart wurde und mit welchen Werten die Sachen berücksichtigt sind.
Ist ein Betriebsausfall automatisch abgesichert?
Ein Ertragsausfallschutz kann vereinbart werden. Prüfen Sie in Ihrem Angebot, ob er eingeschlossen ist und welche Voraussetzungen und zeitlichen Grenzen gelten.
Was passiert, wenn neue Geräte angeschafft werden?
Teilen Sie wesentliche Veränderungen Ihrer Agentur mit und prüfen Sie, ob Gegenstände und Versicherungssumme noch zu Ihrem Betrieb passen. Welche Anpassungen erforderlich sind, hängt von Ihrem Vertrag ab.
Ersetzt die Inhalts
Nein. Bei der Inhaltsversicherung stehen eigene betriebliche Sachwerte im Vordergrund. Die Betriebshaftpflicht betrifft gesetzliche Schadenersatzansprüche Dritter im versicherten Rahmen.
Ihre LVM Beratung für Unternehmen in Bremen
Ihre LVM Versicherungsagentur Galrao bespricht Ihren Bedarf persönlich, telefonisch unter oder digital. Gemeinsam klären wir, welche LVM Lösung für Ihren Betrieb geprüft werden soll.
Frage zur Inhaltsversicherung stellen · Gewerbeversicherung im Überblick
Quelle: LVM Informationen zur Inhaltsversicherung, abgerufen am 5. November 2026. Maßgeblich sind das konkrete Angebot und die vereinbarten Bedingungen.
Bestehende Unterlagen vergleichen lassen
Wenn Sie bereits einen passenden Vertrag haben, können Sie Ihre Unterlagen für einen persönlichen Vergleich mit einem LVM Angebot an Ihre Agentur senden.